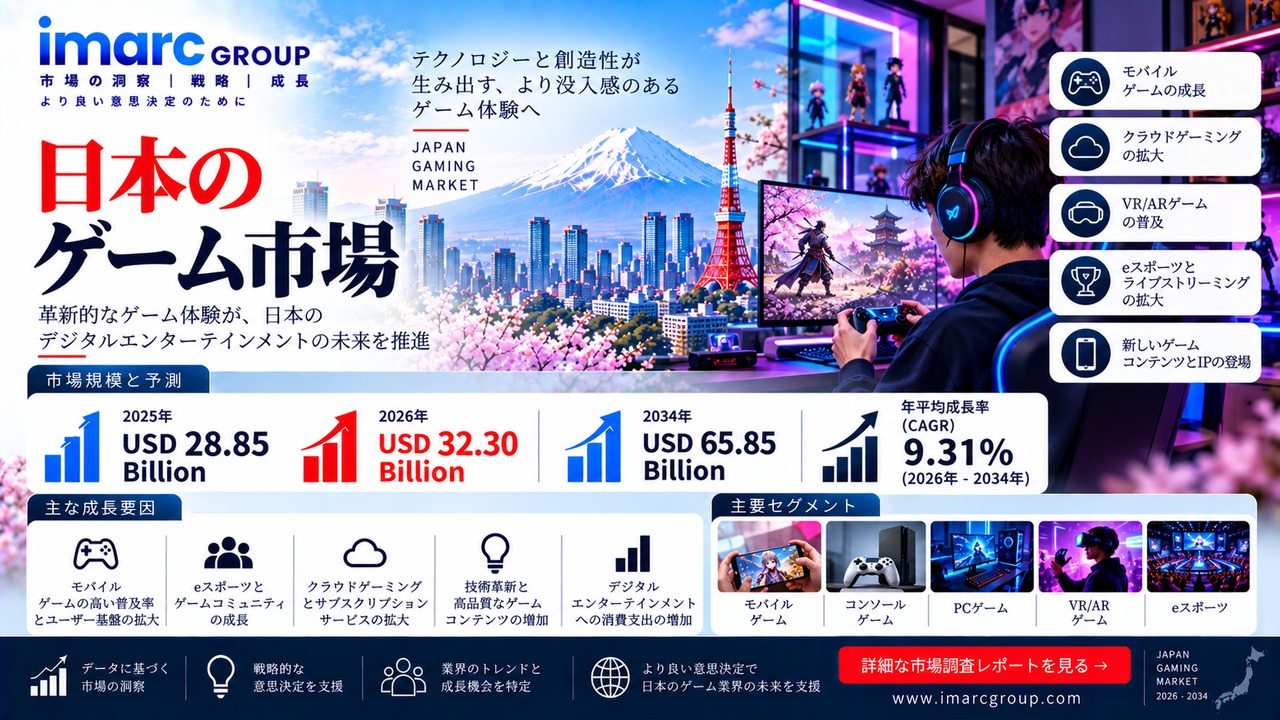
東京、日本— IMARCグループの最新レポート「日本のゲーム市場規模、シェア、デバイスタイプ別、プラットフォーム別、収益タイプ別、タイプ別、年齢層別、地域別の動向(2026年~2034年)市場規模は2034年までに658億5000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)9.31%で成長すると見込まれています。
日本のゲーム市場概観
- 2025年の市場規模:288億5000万米ドル
- 2026年の市場規模:323億米ドル
- 2034年の市場予測:658億5000万米ドル
- 市場成長率(2026年~2034年):9.31%
- 主要なデバイスタイプ:携帯電話とタブレット、シェア49.6%(2025年)
- 主な収益タイプ:ゲーム内課金、シェア57.3%(2025年)
- 主要地域:関東地方、シェア37.4%(2025年)
- 最も成長著しい地域: Kyushu-Okinawa Region
このレポートの無料サンプルPDFを入手してください。 https://www.imarcgroup.com/japan-gaming-market/requestsample
市場概要
日本のゲーム市場は、コンシューマー向けハードウェア、ソフトウェア、モバイルアプリケーション、ゲーム内課金、デジタル配信、eスポーツ、ストリーミング、そして新興のクラウドベースのゲームサービスなど、幅広い分野を網羅しています。このエコシステムは、ハードウェアメーカー、国内外のゲームパブリッシャー、コンピュータエンターテインメントサプライヤー協会(CESA)のコンテンツレーティングフレームワーク、ニンテンドーeショップ、PlayStation Store、Google Play、App Storeなどのデジタル配信プラットフォーム、そして5,550万人を超える熱心なゲーマー層によって構成されています。日本はアジアで2番目に大きなゲーム経済圏であり、モバイルアプリ内課金による収益はアジア太平洋地域で中国に次ぐ第2位です。マクロ経済的な推進要因としては、Nintendo Switch 2のハードウェアサイクル、5G対応クラウドゲーミング、Society 5.0に基づく政府のデジタル変革、そしてポケモン、マリオ、ファイナルファンタジー、モンスターハンターといった世界的に影響力のあるゲームIPなどが挙げられます。
AIが日本のゲーム市場の未来をどのように変革するのか
- AIを活用したパーソナライズされたゲームコンテンツ:日本のゲームスタジオは、ライブサービスゲームにおいて、プロシージャルコンテンツ生成、適応型難易度システム、パーソナライズされたイベントスケジューリングのためのAIツールを統合している。DeNAとサイバーエージェント傘下のCygamesは、プレイヤーの定着率指標を改善し、ガチャイベントのタイミングを最適化するAI搭載バックエンドシステムに投資している。
- より高速な生産パイプライン:AIを活用した開発ツールは、日本のゲームスタジオの制作期間を短縮している。プロシージャルコンテンツ生成、AIベースの品質保証、適応型NPC行動システムなどが採用されており、カプコンの『モンスターハンター ワイルド』におけるAI経路探索や、スクウェア・エニックスのAIによる物語生成ツールなどがその例だ。
- AIゲーム技術に対する政策的支援:日本の経済産業省は、コンテンツ産業ロードマップにおいて、AIゲーム技術を戦略的分野として指定している。
日本のゲーム市場の動向と推進要因
Nintendo Switch 2のハードウェアサイクルは、エコシステムへの支出を加速させています。任天堂は2025年6月にこのコンソールを世界的に発売し、4日間で350万台を売り上げ、任天堂プラットフォームとしては史上最高の世界発売記録を樹立しました。日本で266万本を売り上げたマリオカートワールドや、250万本を売り上げたポケモンレジェンズZ-Aなどのソフトウェアパイプラインは、2027年までのゲームソフトウェア市場を拡大しています。2026年3月までに、Switch 2は世界中で1986万台を売り上げ、4871万本のゲームが販売され、コンソール1台あたり約2.5タイトルのソフトウェアが付属していました。
スマートフォンの普及がモバイルゲームを牽引している。総務省によると、日本のスマートフォン普及率は2024年には約88%に達し、Sensor Towerによると、日本のモバイル市場におけるアプリ内課金収入は2025年には110億米ドルに達し、アジア太平洋地域では中国に次ぐ第2位となる見込みだ。ガチャ方式の課金システムを採用した基本プレイ無料タイトルは、5550万人のアクティブゲーマーを基盤として、ユーザー一人当たりの支出額が最も高い。
デジタルインフラと国家戦略がマクロ経済の基盤を築いています。内閣府主導のSociety 5.0構想はデジタルエンターテインメントインフラを支援し、2025年までに5Gの商用カバレッジが人口密集地の98%に達する(MIC)ことで、2034年までにクラウドゲーミング、AR/VRゲーミング、高精細なモバイル体験が可能になります。デジタル配信も拡大しており、任天堂のデジタルゲーム売上高は2026年度第3四半期に前年同期比60%増の1,265億円に達しました。
アナリストにカスタマイズされたレポートを依頼する: https://www.imarcgroup.com/request?type=report&id=11236&flag=E
政府の施策と規制措置が需要を牽引
- 社会5.0:内閣府主導のデジタル戦略は、デジタルエンターテインメントインフラを支援し、2034年までのクラウドゲーミング、AR/VR、AI駆動型ゲームのためのマクロ経済基盤を提供する。
- 5Gインフラストラクチャ(MIC):総務省によると、2025年までに商用5Gの普及率は人口密集地の98%に達し、PlayStation Plus Premium、Xbox Cloud Gaming、および新興の国内プロバイダーによるクラウドゲームサービスを支えることになる。
- 経済産業省コンテンツ産業ロードマップ:AIゲーム技術は戦略的分野に指定されており、国内スタジオによるAIベースの開発ツールの導入を支援している。
- 日本eスポーツ連合(JeSU)ライセンスフレームワーク:ライセンス制度と企業スポンサーシップが、日本のeスポーツ市場の急速な拡大を支えている。
- MICユニバーサルサービスフレームワーク:この枠組みによって支援される農村部のデジタル化は、東北、北海道、四国においてモバイルゲームの普及機会を生み出している。
主要な市場課題
Sensor Towerによると、2024年8月から2025年7月までの日本のモバイルゲームのダウンロード総数は約6億2800万件で、前年比2.5%減となり、成長圧力は新規ユーザー獲得からユーザーあたりの収益へとシフトしている。内閣府の統計によると、日本の65歳以上の人口は2020年に34.9%に達し、2050年には46.5%に達すると予測されており、構造的に長期的なユーザー増加を制限している。日本の消費者庁もガチャの仕組み、特に18歳未満のプレイヤーについて見直しを行っており、いかなる制限も市場の57.3%を占めるゲーム内課金モデルに大きな影響を与える可能性がある。一方、中国と韓国の海外パブリッシャーが日本のモバイルダウンロードランキング上位を占めている。
日本ゲーム市場のセグメンテーション分析
デバイスの種類別:
- 携帯電話とタブレット端末 — 49.6%のシェア(主要セグメント)
- ゲーム機 — シェア30.8%
- コンピューター — シェア19.6%
モバイルとタブレットが市場を牽引しており、日本のモバイルゲーム市場は2025年7月までの12か月間で約110億米ドルの収益を上げています。収益リーダーには、バンダイナムコのドラゴンボールZ ドッカンバトル、ポケモンカンパニーのポケモンTCGポケット、コナミのeFootballなどがあります。このセグメントは、2026年から2034年の間に推定11.2%のCAGRで最も急速に成長しているデバイスタイプでもあり、約8.4%のコンソールを上回っています。コンソールは、Nintendo SwitchのエコシステムとソニーのPlayStation 5が支配しており、Nintendo Switch 2は2025年に日本で370万台を販売し、国内の家庭用ゲーム機販売の半分以上を占めています。コンピュータは、Steamで成長している日本のPCゲームコミュニティによって支えられています。
プラットフォーム別:
- オンライン
- オフライン
収益の種類別:
- ゲーム内課金 — 57.3%のシェア(主要セグメント)
- ゲーム購入 — シェア28.5%
- 広告 — シェア14.2%
ゲーム内課金は、日本のガチャ文化やモバイルおよびコンソールプラットフォームにおけるイベント主導型の期間限定コンテンツに支えられ、主要な収益モデルとなっており、年平均成長率(CAGR)は約10.6%で成長しています。ゲーム購入は、マリオカートワールドなどのタイトルに牽引された、パッケージ版およびデジタル版のタイトル販売を反映しています。広告は、モバイルにおけるプログラマティックゲーム内広告やeスポーツトーナメントにおけるブランドスポンサーシップに支えられ、最も急速に成長している収益タイプです。
種類別:
- アドベンチャー/ロールプレイングゲーム
- パズル
- ソーシャルゲーム
- 戦略
- シミュレーション
- その他
年齢層別:
- アダルト
- 子供たち
地域別:
- 関東地方 — 37.4%のシェア(首位地域)
- Kinki Region — 18.9% share
- 中部地方 — 14.6%のシェア
- Kyushu-Okinawa Region — 9.3% share
- 東北地方 — 7.1%のシェア
- Chugoku Region — 5.4% share
- Hokkaido Region — 4.2% share
- Shikoku Region — 3.1% share
関東地方の首位は、スタジオ、パブリッシャー本社、eスポーツ会場、高所得層の消費者が密集する、アジア屈指のゲームハブとしての首都圏の役割を反映している。近畿地方がそれに続き、大阪と京都が二次的な開発拠点となっている。九州・沖縄地方は9.3%と最も成長率が高く、政府支援のデジタルスタートアップ奨励策に支えられ、第二層の開発拠点として台頭しつつある。
日本のゲーム市場における主要プレイヤー
日本のゲーム市場で活動している企業には、以下のような企業が含まれます。
- 任天堂
- ソニーグループ株式会社
- バンダイナムコホールディングス株式会社
- 株式会社ディー・エー
- その他にも
その他の日本市場調査レポートをご覧ください: https://www.imarcgroup.com/japan-market-research
市場集中度分析
日本のゲーム市場は、ハードウェアレベルでは中程度の集中度を示し、ソフトウェアおよびモバイルレベルでは中程度の細分化が見られる。Sensor Towerによると、ダウンロードランキングで韓国や中国のタイトルからの競争圧力があるにもかかわらず、日本のパブリッシャーは2025年に国内モバイルアプリ内課金収益全体の約70%を回収した。モバイルセグメントはIPを軸としたライブサービスタイトルを中心に統合が進んでおり、小規模スタジオは確立されたガチャエコシステムとの競争に苦戦している。モバイルパブリッシャーレベルでは、2030年までに市場は中程度の集中度になると予想される。
最近の動向
- 2026年3月:ニンテンドースイッチ2は全世界で1986万台を販売し、ゲームソフトは4871万本を売り上げた一方、プレイステーション5の累計出荷台数は9370万台に達した。
- 2025年7月:ソニーとバンダイナムコホールディングスは戦略的業務提携契約を締結し、ソニーはバンダイナムコの発行済み株式総数の約2.5%を保有する株主となった。
- 2025年6月:任天堂はNintendo Switch 2を発売し、発売後わずか4日間で350万台を売り上げ、同社史上最高のグローバルローンチ記録を樹立した。
- 2025年5月:バンダイナムコエンターテインメントは、フロム・ソフトウェアが開発したスタンドアロンの協力型ローグライクアクションRPG『エルデンリング ナイトレイン』を発売し、2025年7月までに500万本を売り上げた。
成長の機会
- クラウドゲーミングインフラストラクチャ:5Gが人口密集地の98%をカバーするようになれば、低遅延のクラウドゲーミングは2030年までに推定30億~50億米ドルの市場収益増をもたらす可能性がある。
- AR/VRゲーム:日本のVRアーケードの収益は、2024年時点で主要都市に300以上のVR体験施設が稼働していることを背景に、2030年まで年平均成長率(CAGR)18%以上で成長すると予測されている。
- グローバルIP収益化:ポケモン、マリオ、ファイナルファンタジー、ドラゴンボール、モンスターハンターといった日本のゲームIPは、世界中に熱心なファンを抱え、ライセンスゲーム、グッズ、ストリーミング配信などを支えている。
完全版レポートにはどのような内容が含まれていますか?
- 日本ゲーム市場の過去および将来予測市場規模と成長動向(2020年~2034年)
- デバイスの種類、プラットフォーム、収益の種類、タイプ、年齢層、地域別のセグメント別評価
- 市場の推進要因、阻害要因、機会、課題に関する詳細な分析
- 競争環境と主要企業の企業概要
- クラウドゲーミング、AI、AR/VRを含む、業界のバリューチェーンとテクノロジーの現状分析
- 関東、近畿、中部、九州・沖縄、その他の地域における地域別市場分析
- ポーターの5つの競争要因分析と市場集中度評価
このレポートは誰が読むべきか?
本レポートは、日本における事業拡大の機会を評価するゲーム開発者およびパブリッシャー、エコシステム戦略を評価するハードウェアおよびプラットフォームプロバイダー、日本のゲームおよびデジタルエンターテインメント業界を追跡する機関投資家、そして日本のゲーム市場における競合ベンチマークについて顧客に助言するコンサルタント向けに作成されています。
よくある質問
1:日本のゲーム市場の現在の規模はどれくらいですか?
日本のゲーム市場規模は、コンソール、モバイル、PC、そして新興のクラウドゲーム分野を含め、2026年には323億米ドルに達すると推定されている。
2:2026年から2034年までの日本のゲーム市場の年平均成長率(CAGR)予測はどのくらいですか?
市場は2026年から2034年にかけて年平均成長率(CAGR)9.31%で成長し、2034年には658億5000万米ドルに達すると予測されている。
3.2030年の日本のゲーム市場予測は?
市場規模は2030年までに約450億4000万米ドルに達すると予測されている。
4:日本のゲーム市場を牽引しているのはどのデバイスセグメントですか?
2025年には、スマートフォンの普及率が約88%に達し、ガチャ方式で収益化される無料ゲームが普及するのに伴い、モバイル端末とタブレット端末が49.6%のシェアを占める見込みです。
5:市場を支配している収益タイプはどれですか?
ゲーム内課金は、ガチャシステム、ライブサービスイベント、キャラクターごとのアンロック要素などを柱として、2025年には57.3%と最大のシェアを占める見込みです。
6:日本のゲーム市場をリードしている地域はどこですか?
関東地方は2025年に37.4%のシェアで首位に立つと予測されており、これは東京にスタジオ、出版社、eスポーツ会場、そして高所得層の消費者が集中していることを反映している。
7:Nintendo Switch 2は市場にどのような影響を与えますか?
Switch 2は発売後最初の4日間で全世界で350万台を売り上げ、2025年には日本国内で370万台を売り上げ、日本のハードウェア売上高を49.3%増加させ、2028年までの複数年にわたるソフトウェアの供給サイクルを生み出した。
8.最も急速に成長している分野は何ですか?
モバイル端末とタブレット端末(年平均成長率約11.2%)、ゲーム内課金(年平均成長率約10.6%)、クラウドゲーミング、AR/VRゲーム、ゲーム内広告は、市場平均を上回る成長を遂げている。
9:日本のゲーム市場におけるトップ企業はどこですか?
主要企業としては、任天堂、ソニーグループ、バンダイナムコホールディングス、ディー・エ・エーなどが挙げられる。
IMARCグループについて
IMARCグループは、世界で最も意欲的な変革者たちが永続的なインパクトを生み出すことを支援するグローバル経営コンサルティング会社です。同社は、市場参入と事業拡大に関する包括的なサービスを提供しています。IMARCのサービスには、徹底的な市場評価、実現可能性調査、会社設立支援、工場設立支援、規制当局の承認とライセンス取得支援、ブランディング、マーケティングおよび販売戦略、競合環境分析とベンチマーク分析、価格設定とコスト調査、調達調査などが含まれます。
お問い合わせ
IMARCグループ
〒438-0111 静岡県磐田市神園563-13
メールアドレス:sales@imarcgroup.com
電話番号:+1-631-791-1145
ウェブサイト:www.imarcgroup.com
その他のパブリッシャーサイト: